CashCounter: contador de euros

Capturas de pantalla
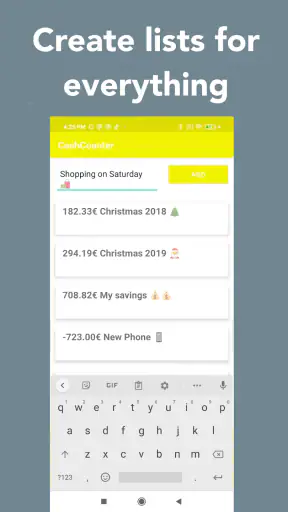
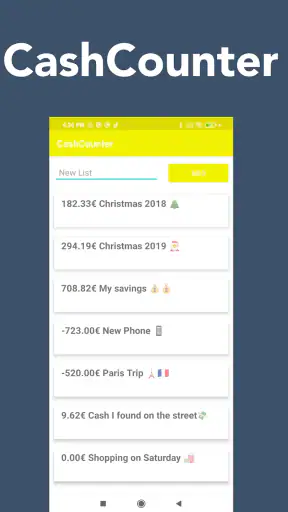
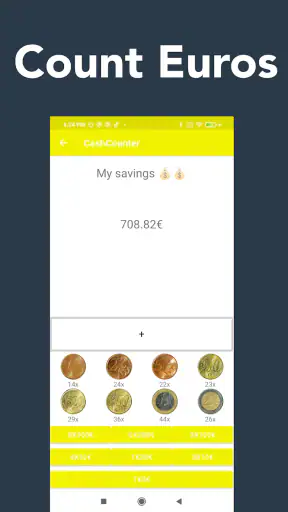
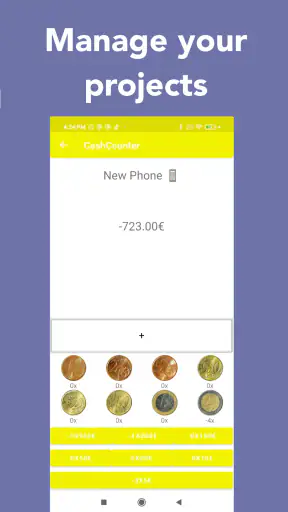
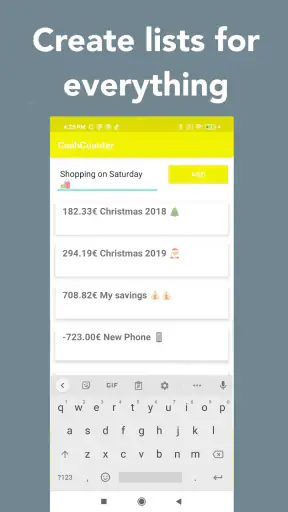
Detalles
- Valoración
- 198.00 reseñas
- Versión
- 4.0.1
- Desarrollador
- Corvin Hartmann
Análisis de Norviv
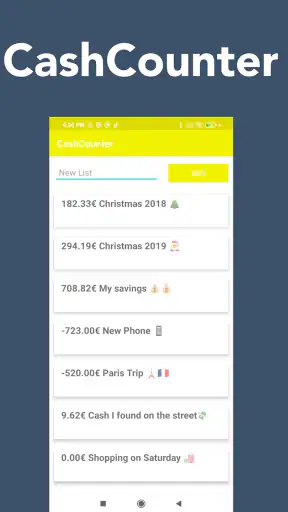
Cuando probé CashCounter: contador de euros, entendí enseguida cuál es su idea central: convertir el seguimiento manual del dinero en un registro cotidiano que no dependa de hojas de cálculo ni de una memoria perfecta. Es una aplicación de finanzas desarrollada por Corvin Hartmann que permite documentar ingresos, gastos y deudas desde un mismo lugar. Su planteamiento es sencillo, pero puede resultar muy útil para quien necesita saber dónde termina su dinero sin montar un sistema complicado.
La aplicación es gratuita y está dirigida a todos los públicos con una clasificación PEGI 3. En Google Play aparece con una valoración media de 4,7 basada en alrededor de 2,4 mil valoraciones, mientras que su alcance supera las 500 mil instalaciones. Esos datos encajan con la impresión que me dejó: no intenta convertirse en una plataforma bancaria completa, sino ofrecer una herramienta directa para registrar movimientos y mantener una visión más ordenada de la economía personal.
El valor real de registrar también las deudas
La función que más sentido da a CashCounter es la posibilidad de anotar no solo lo que entra y sale, sino también el dinero que otras personas deben o que yo debo a alguien. Parece un detalle menor hasta que se piensa en la vida diaria. Un gasto ordinario suele quedar reflejado en una cuenta bancaria, pero una cena pagada por una persona, un préstamo entre familiares o una compra compartida pueden desaparecer fácilmente de la memoria.
Al separar esos movimientos del resto de gastos, la aplicación ayuda a distinguir entre dinero que realmente se ha consumido y dinero que, en teoría, debería volver. Esa diferencia cambia la lectura del presupuesto. Si pago una compra común para varias personas, mi saldo puede bajar hoy, pero mi situación económica no es exactamente la misma que si hubiera asumido todo el coste. Registrar la deuda permite conservar esa perspectiva.
En mi experiencia, esta capacidad funciona mejor como una herramienta de claridad que como un sistema de cobro. No sustituye una conversación con la persona implicada ni garantiza que alguien devuelva el dinero. Su utilidad está en que evita depender de mensajes antiguos, notas sueltas o recuerdos incompletos. La ventaja no es solo apuntar una cantidad, sino conservar el contexto financiero de una relación cotidiana.
También resulta práctica para quienes mezclan pagos personales y pequeños gastos compartidos. Una persona que vive con compañeros puede registrar lo que adelanta para productos comunes; alguien que organiza una escapada puede controlar quién tiene pendiente su parte; y quien presta dinero ocasionalmente puede consultar el registro antes de volver a comprometerse. Son situaciones pequeñas, pero precisamente por eso suelen quedar fuera de las aplicaciones financieras más ambiciosas.
Una forma más honesta de mirar el saldo
Las aplicaciones bancarias muestran con precisión cuánto dinero hay en una cuenta, pero normalmente no explican por qué ese saldo puede ser engañoso. Si he pagado por adelantado varios gastos, el banco solo ve una salida. CashCounter permite añadir la parte que corresponde a otras personas y construir una imagen más útil de lo que está pasando.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
Esto no significa que el dinero pendiente deba tratarse como disponible. Ese es un matiz importante. Una deuda registrada no equivale a efectivo en la cartera, porque puede pagarse tarde, dividirse en varias entregas o generar una conversación incómoda. Yo usaría el registro para recordar y organizar, pero mantendría el presupuesto basado en el dinero que realmente tengo. La aplicación ayuda a evitar olvidos; no elimina la incertidumbre de los pagos futuros.
Ese enfoque es especialmente valioso para quienes suelen pensar “luego lo apunto” y terminan perdiendo la pista de pequeñas cantidades. Los importes modestos se acumulan con facilidad cuando se repiten durante el mes. Anotarlos en el momento puede parecer más lento que confiar en la memoria, pero reduce la necesidad de reconstruir los gastos después.
Cómo se siente en el uso diario
CashCounter encaja mejor en una rutina breve que en una revisión financiera larga. La forma más sensata de usarla es registrar el movimiento cuando ocurre: una entrada de dinero, una compra, un pago adelantado o una cantidad pendiente. Si se deja todo para el final de la semana, la aplicación pierde parte de su valor porque será necesario recordar detalles que ya no están frescos.
Yo establecería una regla simple: cada vez que un gasto afecte a otra persona, lo anotaría junto con los demás movimientos del día. Por ejemplo, después de pagar una comida compartida, registraría el importe completo y dejaría identificada la parte que corresponde a cada persona. Después, cuando se produzca la devolución, actualizaría el estado para que la deuda no siga pareciendo abierta.
Este procedimiento ofrece una visión más limpia que guardar capturas de pantalla de transferencias o revisar conversaciones. Las capturas demuestran que hubo un pago, pero no siempre indican qué parte era propia, qué parte estaba pendiente o si después se compensó con otro gasto. Un registro dedicado obliga a pensar en esas diferencias y, por tanto, puede mejorar los hábitos financieros.
La aplicación también puede servir para documentar ingresos y gastos que no pasan por una tarjeta concreta. Quien recibe dinero en efectivo, comparte una compra o lleva un presupuesto doméstico puede mantener esos movimientos junto a los demás. La clave está en ser constante y utilizar categorías mentales coherentes: gasto propio, gasto adelantado, ingreso recibido y deuda pendiente no deberían confundirse.
Un escenario cotidiano donde destaca
Imaginemos una semana normal en un piso compartido. Una persona compra productos de limpieza, paga una factura común y adelanta una reparación pequeña. El banco muestra tres salidas, pero no ofrece una respuesta clara a una pregunta muy práctica: ¿cuánto de ese dinero era realmente suyo? Con CashCounter, puede dejar documentada la parte correspondiente a los compañeros y revisar después qué cantidades ya se han compensado.
En ese caso, el beneficio aparece al final del mes. Sin un registro, es fácil recordar la factura grande y olvidar los productos de limpieza, o mezclar una devolución con otro pago. Con un historial mantenido desde el primer día, la conversación deja de basarse en “creo que me debías algo” y pasa a apoyarse en apuntes concretos. No convierte una situación social en una ciencia exacta, pero sí reduce la fricción.
Otro uso interesante es el de una persona que quiere controlar sus gastos sin conectar todas sus cuentas a un servicio externo. Puede introducir manualmente los movimientos relevantes y mantener el control de lo que considera importante. A cambio, debe aceptar que la calidad del resultado depende de su disciplina. Si olvida registrar una compra, ninguna función de la aplicación podrá corregir automáticamente esa omisión.
Para una familia, la utilidad dependerá de cómo quiera organizarse. Puede servir como registro personal de quien administra ciertos pagos, pero no lo presentaría como sustituto de una contabilidad compartida formal. En hogares con muchas operaciones, varias cuentas o necesidades fiscales, una hoja de cálculo bien diseñada puede ofrecer más flexibilidad y trazabilidad.
Consejos para sacarle más partido
Yo registraría primero los movimientos que suelen generar confusión, especialmente los pagos adelantados y los préstamos informales. Son los que más cuesta reconstruir después.
Separaría mentalmente el saldo disponible de las cantidades pendientes de recibir. Anotar una deuda mejora el control, pero no debería llevarme a gastar como si ese dinero ya estuviera en mi cuenta.
Revisaría el registro en un momento fijo de la semana para detectar apuntes incompletos. Una revisión breve puede revelar que una devolución se anotó como ingreso común o que un gasto compartido sigue apareciendo como totalmente propio.
Usaría descripciones claras y consistentes. “Compra” dice poco; “compra común del piso” o “adelanto de cena” conserva el motivo y facilita recordar el movimiento.
Estos hábitos no son funciones adicionales, pero sí cambian mucho el resultado. Una aplicación de registro financiero no vale demasiado si se utiliza únicamente cuando aparece un problema. Su verdadera fuerza está en crear una memoria externa fiable para pequeñas decisiones repetidas.
Lo que se gana y lo que se sacrifica
El principal intercambio es claro: CashCounter ofrece control manual y sencillez a cambio de exigir más participación por parte del usuario. Una aplicación bancaria puede importar movimientos automáticamente, mostrar operaciones recientes y reducir el trabajo de introducir datos. Una hoja de cálculo permite diseñar fórmulas, filtros y vistas a medida. Esta propuesta se sitúa en otro punto: menos compleja que una hoja avanzada y más manual que una herramienta conectada a cuentas.
Ese carácter manual puede ser una ventaja para quien prefiere decidir qué registra. No todos quieren entregar una visión completa de sus finanzas a una plataforma externa, y algunas personas solo necesitan documentar determinados gastos. En cambio, puede resultar frustrante para quien espera que todo aparezca actualizado sin intervención. Si buscas sincronización automática, análisis financiero profundo o una planificación presupuestaria muy detallada, probablemente te convenga mirar alternativas más especializadas.
También hay que tener cuidado con la interpretación de las deudas. Registrar que alguien debe una cantidad no informa sobre cuándo se pagará ni sobre si existe un acuerdo definitivo. La aplicación puede ordenar la información, pero no resolver desacuerdos. Para importes importantes, yo conservaría además comprobantes y acuerdos claros, porque un registro personal no tiene el mismo papel que una documentación formal.
La sencillez tiene otra consecuencia: la experiencia depende mucho de cómo cada usuario defina su rutina. Dos personas pueden utilizar la misma herramienta y obtener resultados muy distintos. Una que anota cada movimiento tendrá una visión bastante útil; otra que solo registra los gastos grandes acabará con una imagen parcial. No lo considero un defecto exclusivo de esta aplicación, pero sí una condición que conviene aceptar antes de instalarla.
La versión actual es la 4.0.1 y puede utilizarse en dispositivos con Android 8.0 o superior. Para quien tenga un teléfono antiguo dentro de ese requisito, esto amplía las posibilidades de uso sin obligarle a cambiar de dispositivo. La descarga no tiene coste, aunque aparece una compra integrada de 4,99 € cuando se factura a través de Google Play. Antes de activar cualquier opción de pago, revisaría exactamente qué desbloquea y si encaja con mi forma de llevar las cuentas.
Frente a las alternativas habituales
Comparada con la aplicación del banco, CashCounter aporta una perspectiva que el banco normalmente no ofrece: el significado personal de una operación y la relación con una deuda. El banco gana en automatización y exactitud respecto a los movimientos de la cuenta. Por eso, yo no elegiría una u otra de forma excluyente. Utilizaría la aplicación bancaria como fuente del saldo real y CashCounter como registro de los acuerdos, adelantos y movimientos que necesitan contexto.
Frente a una hoja de cálculo, la aplicación resulta más cómoda para apuntes rápidos y menos intimidante para quien no quiere construir fórmulas. La hoja gana cuando se necesitan informes personalizados, varias personas editando el mismo documento o cálculos complejos. Si tu objetivo es preparar una planificación anual con muchas variables, la flexibilidad de una hoja puede justificar el esfuerzo adicional.
Frente a una aplicación de presupuesto completa, CashCounter parece más adecuada para documentar movimientos concretos que para dirigir toda una estrategia financiera. Las herramientas presupuestarias suelen ser preferibles para establecer límites por categorías, proyectar objetivos o analizar tendencias con mucha profundidad. Aquí veo más valor en la memoria diaria del dinero que en la planificación financiera a largo plazo.
Para quién tiene más sentido
Recomendaría CashCounter a quien presta o adelanta dinero con frecuencia, comparte gastos con otras personas o quiere empezar a llevar un control manual sin enfrentarse a una plataforma llena de paneles. También puede encajar con estudiantes, parejas que dividen compras, compañeros de vivienda y trabajadores que manejan ocasionalmente efectivo o reembolsos informales.
La recomendaría especialmente a alguien que sabe que sus problemas no vienen de gastar sin límite, sino de olvidar pequeñas cantidades pendientes. En ese perfil, documentar las deudas puede ser más útil que recibir gráficos sofisticados. El cambio importante no está en ver colores o porcentajes, sino en dejar de tratar los pagos compartidos como recuerdos dispersos.
No la escogería como única herramienta para una persona autónoma que necesita separar gastos profesionales, preparar impuestos y conservar una contabilidad detallada. Tampoco sería mi primera opción para quien exige sincronización automática con sus bancos o quiere que el presupuesto se actualice sin introducir nada a mano. En esos casos, una solución financiera más completa puede ahorrar tiempo y reducir errores.
Para empezar sin complicarse, aconsejo utilizarla durante una semana con un objetivo concreto: registrar todos los pagos adelantados y todas las cantidades que queden pendientes. Después de ese periodo será fácil comprobar si la función encaja en la rutina. Si ayuda a recordar mejor y a hablar con más claridad sobre los gastos compartidos, merece quedarse instalada; si se convierte en otra lista que nadie actualiza, el problema no será la falta de datos, sino que el método no se adapta a la persona.
Mi opinión final es favorable, con una condición: hay que entenderla como un contador personal y un cuaderno organizado para el dinero, no como un banco ni como un asesor. Su mejor aportación es hacer visibles las pequeñas obligaciones que suelen desaparecer entre compras, transferencias y conversaciones. Para ese propósito concreto, ofrece una solución accesible y fácil de incorporar a la vida diaria. Si quieres recordar quién debe qué y entender mejor tus gastos compartidos, CashCounter merece una oportunidad; si buscas automatización y análisis avanzado, elegiría otra clase de aplicación.
Preguntas frecuentes
01¿Qué es CashCounter: contador de euros y para qué sirve?
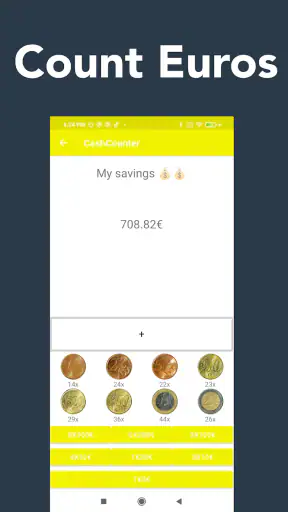
CashCounter: contador de euros es una aplicación pensada para llevar un control sencillo del dinero en efectivo, especialmente cuando necesitas contar rápidamente billetes y monedas en euros. Puede resultar útil en comercios, cajas registradoras, eventos, asociaciones o para revisar tus ahorros en casa. Su función principal es facilitar el recuento y mostrar el total de forma más clara, evitando cálculos manuales repetitivos.
02¿CashCounter: contador de euros funciona sin conexión a Internet?
Para realizar un recuento básico de billetes y monedas, normalmente no debería ser necesaria una conexión permanente a Internet, ya que las operaciones se efectúan directamente en el dispositivo. Aun así, algunas funciones adicionales, como anuncios, sincronización, copias de seguridad o actualizaciones, podrían requerir conexión. Conviene comprobar los permisos y la descripción de la versión instalada antes de utilizarla con información importante.
03¿Es fácil de usar para contar billetes y monedas?
La aplicación está orientada a ofrecer un procedimiento directo: seleccionar las denominaciones de euros, introducir las cantidades disponibles y consultar el importe total. Su utilidad depende de que introduzcas los datos correctamente, por lo que es recomendable revisar el resultado antes de cerrar una caja o registrar una cantidad definitiva. Para usuarios nuevos, la interfaz debería resultar más sencilla que hacer sumas manuales.
04¿CashCounter: contador de euros es segura para gestionar mi dinero?
La aplicación puede ayudarte a calcular y organizar cantidades, pero no sustituye las medidas de seguridad de una caja o sistema contable profesional. Antes de descargarla, revisa quién es el desarrollador, las valoraciones, la política de privacidad y los permisos solicitados. Evita introducir datos bancarios, contraseñas o información financiera sensible si la aplicación solo necesita cantidades de efectivo para funcionar.
05¿Es gratuita CashCounter: contador de euros y contiene anuncios o compras integradas?
La disponibilidad de funciones gratuitas, anuncios y posibles compras integradas puede variar según la plataforma, el país y la versión publicada. Antes de instalarla, consulta la ficha oficial en Google Play o App Store para conocer el precio y las condiciones actuales. Si la utilizas con frecuencia, comprueba también si existe una versión sin publicidad o alguna limitación en el número de recuentos.


